No Simples, a agência pode recolher IBS e CBS dentro do DAS ou pelo regime regular; na regra geral de 2027, a CBS é a alíquota de referência menos 0,1 ponto e o IBS, 0,1%.
Já tem conta? Entrar
Atualizado em
O que muda no Simples em 2027?
O que a lei diz
Ler a seção
Alíquotas de 2026 a 2028
Ler a seção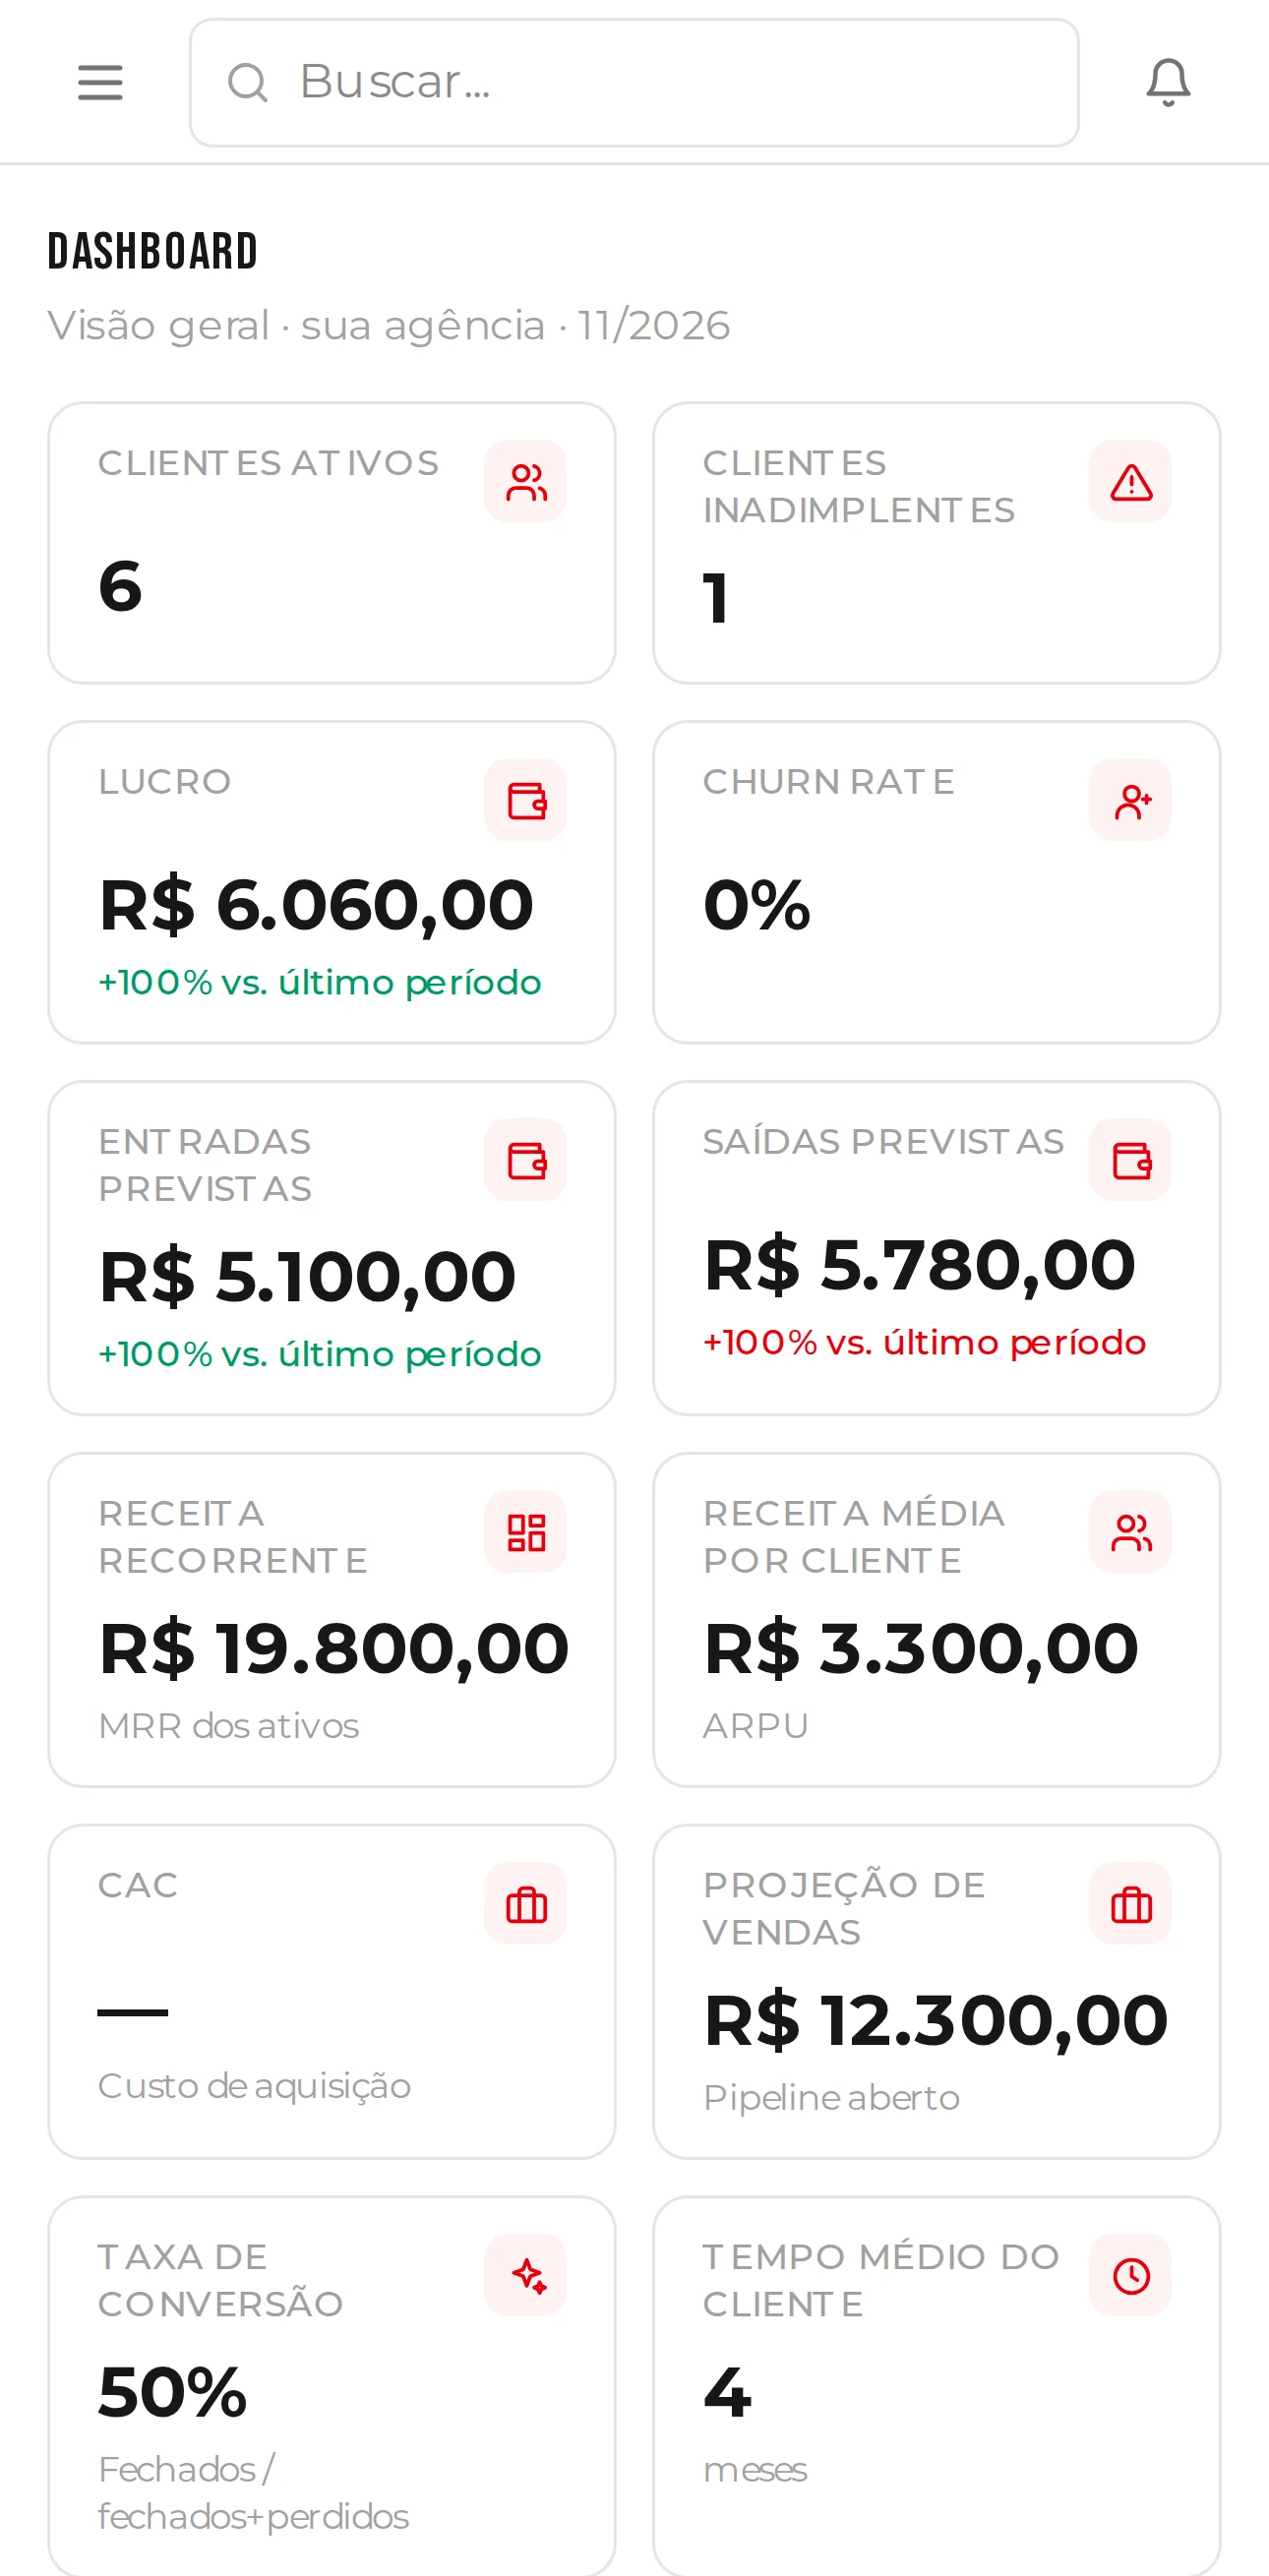
Como se preparar
Ler a seçãoO que confirmar com o contador
Ler a seçãoComo afeta os clientes
Ler a seção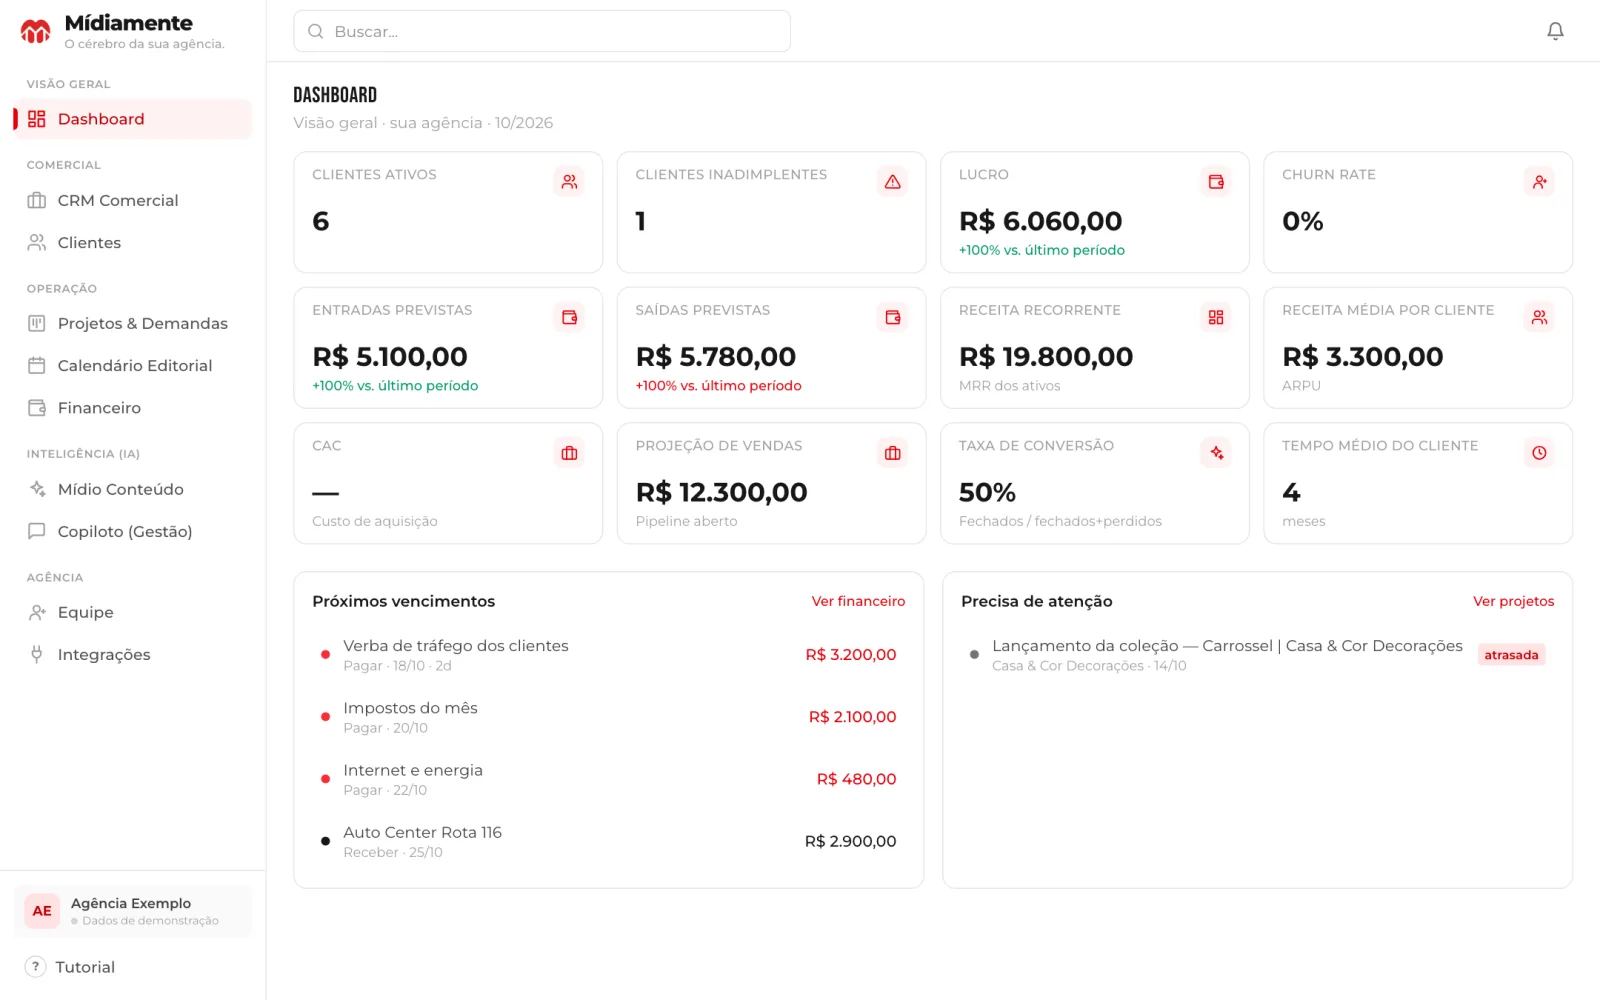
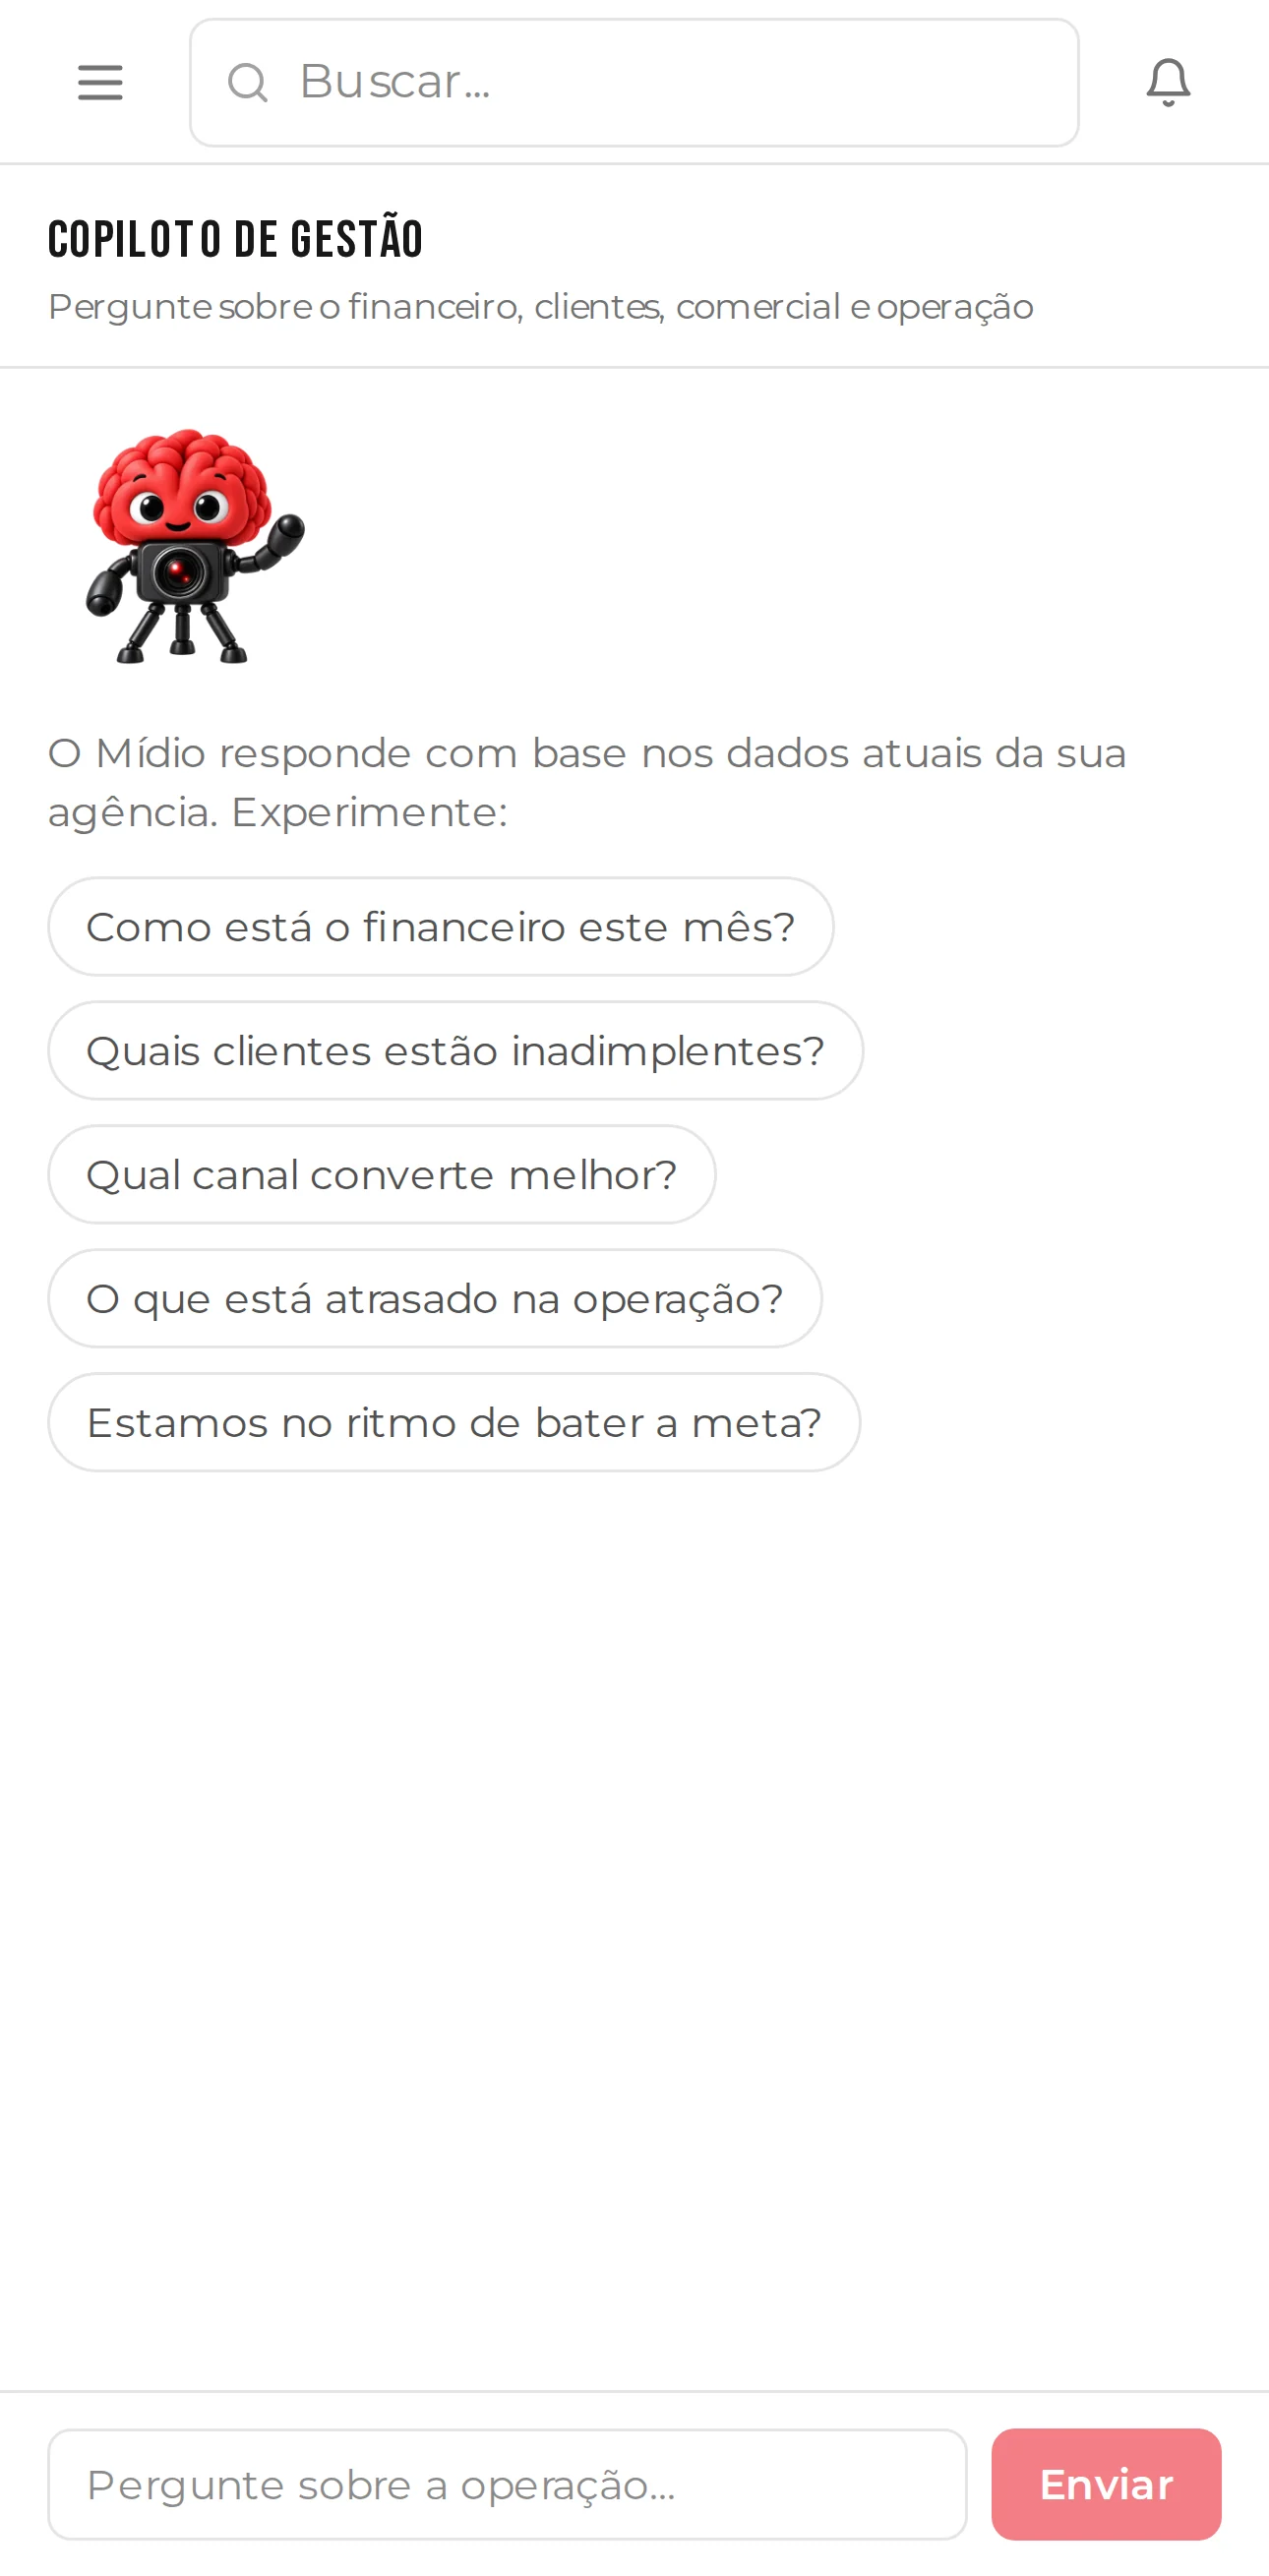
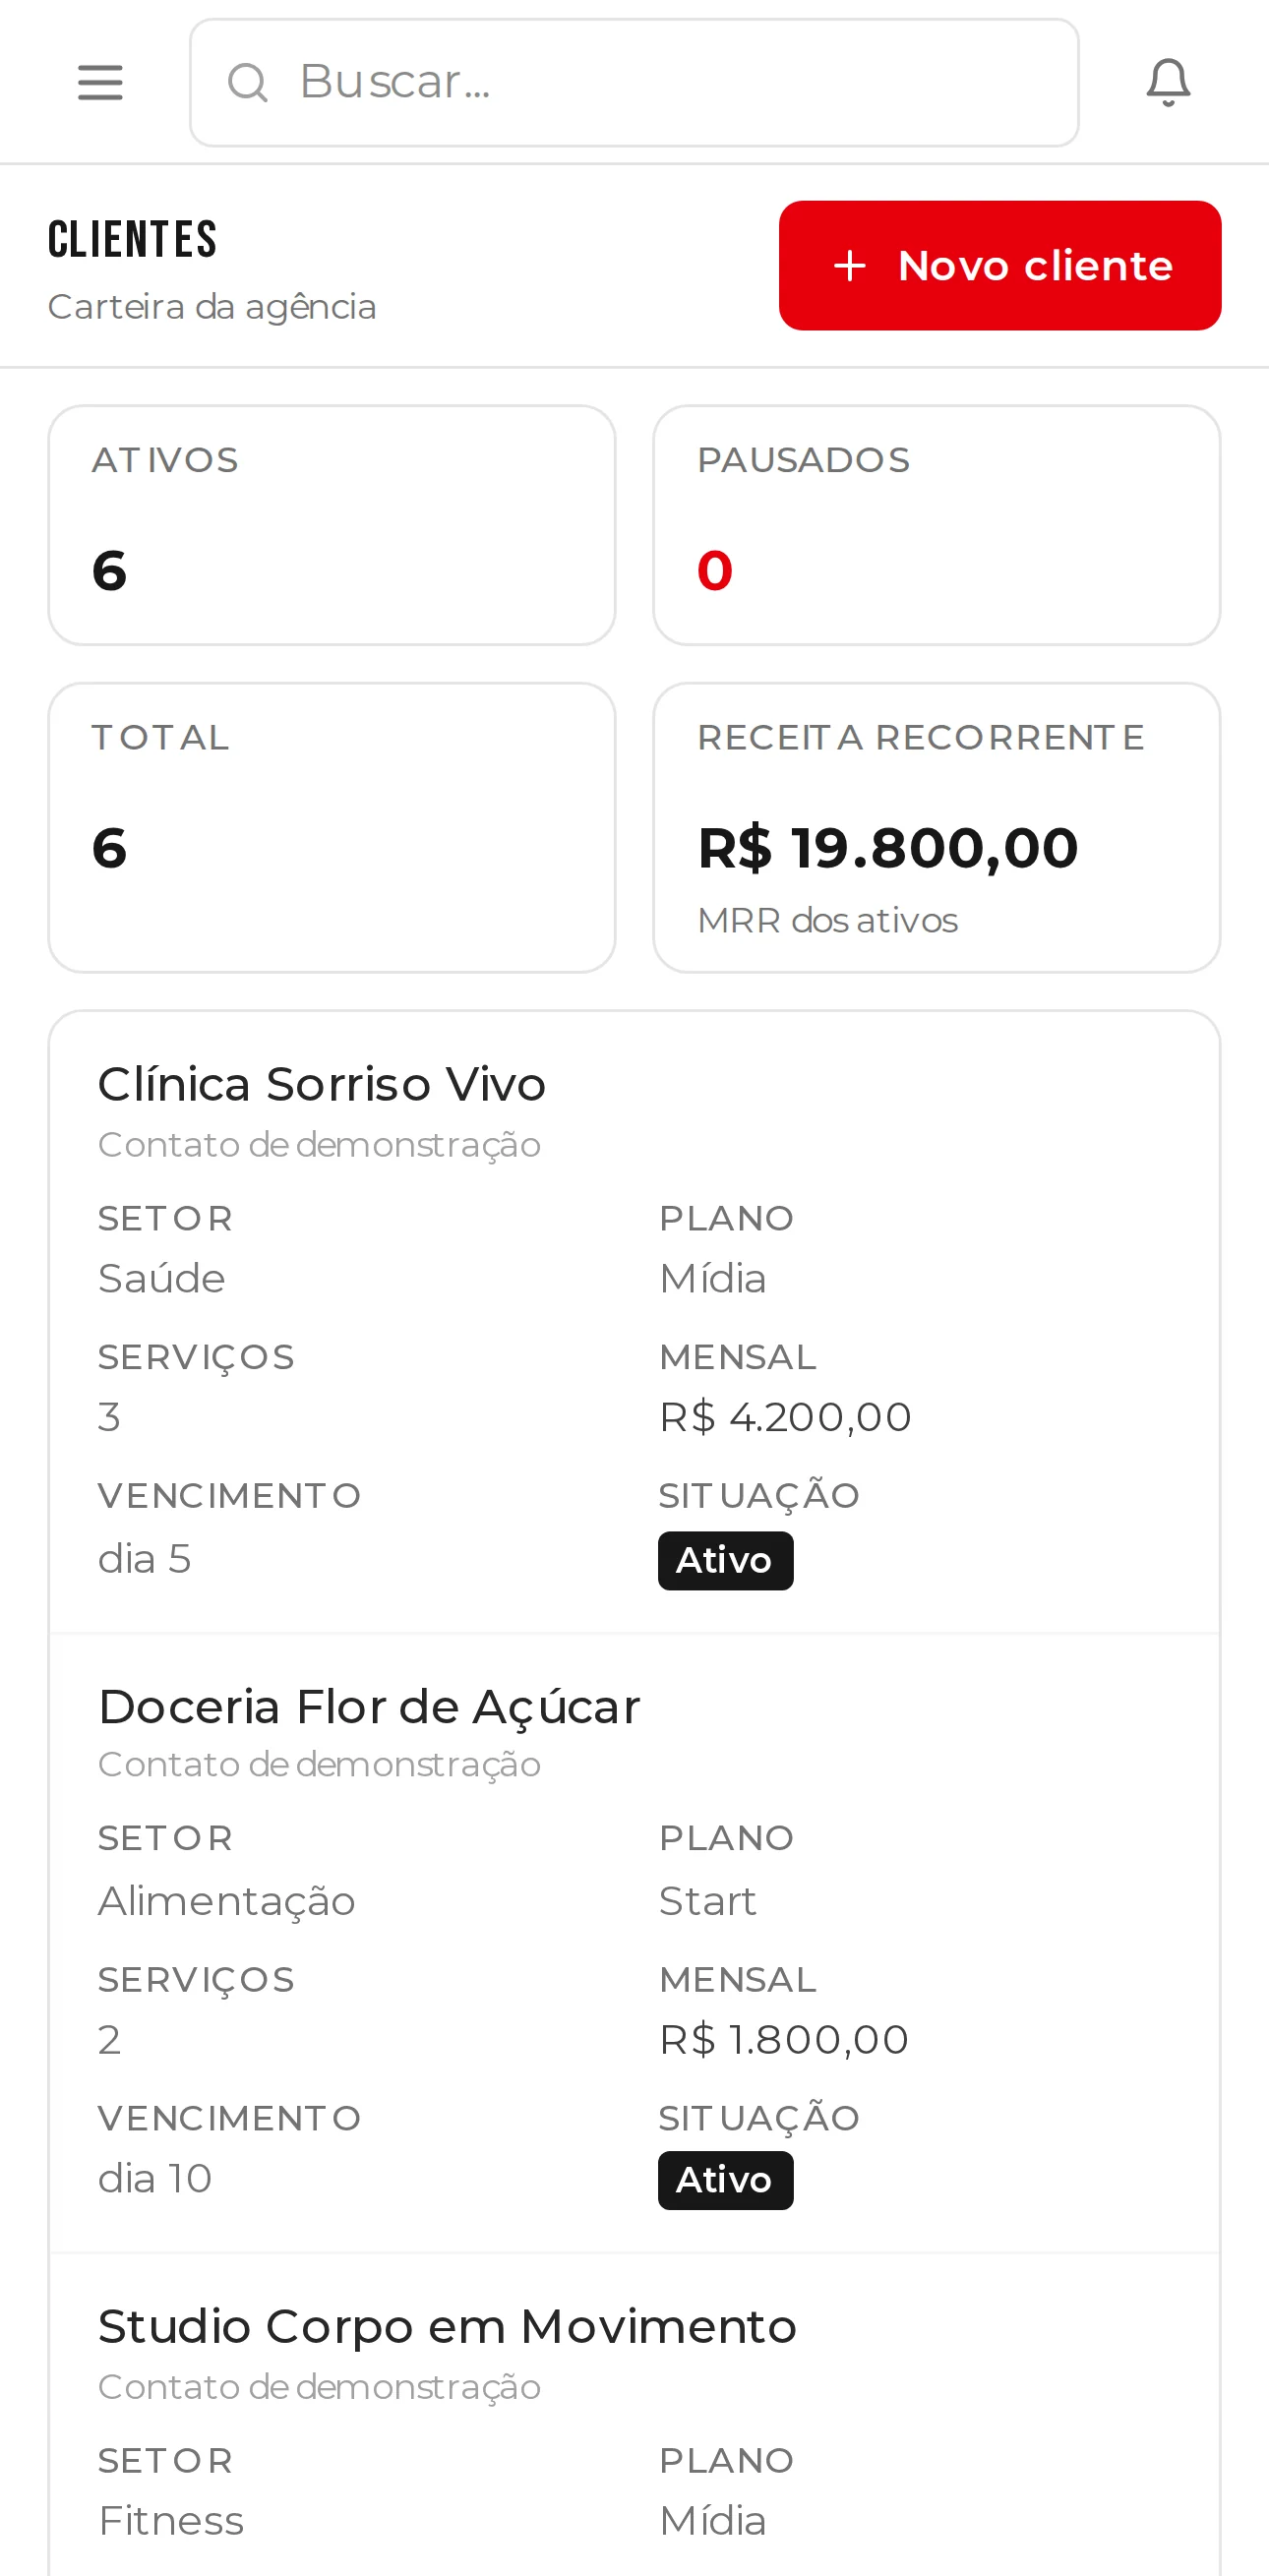
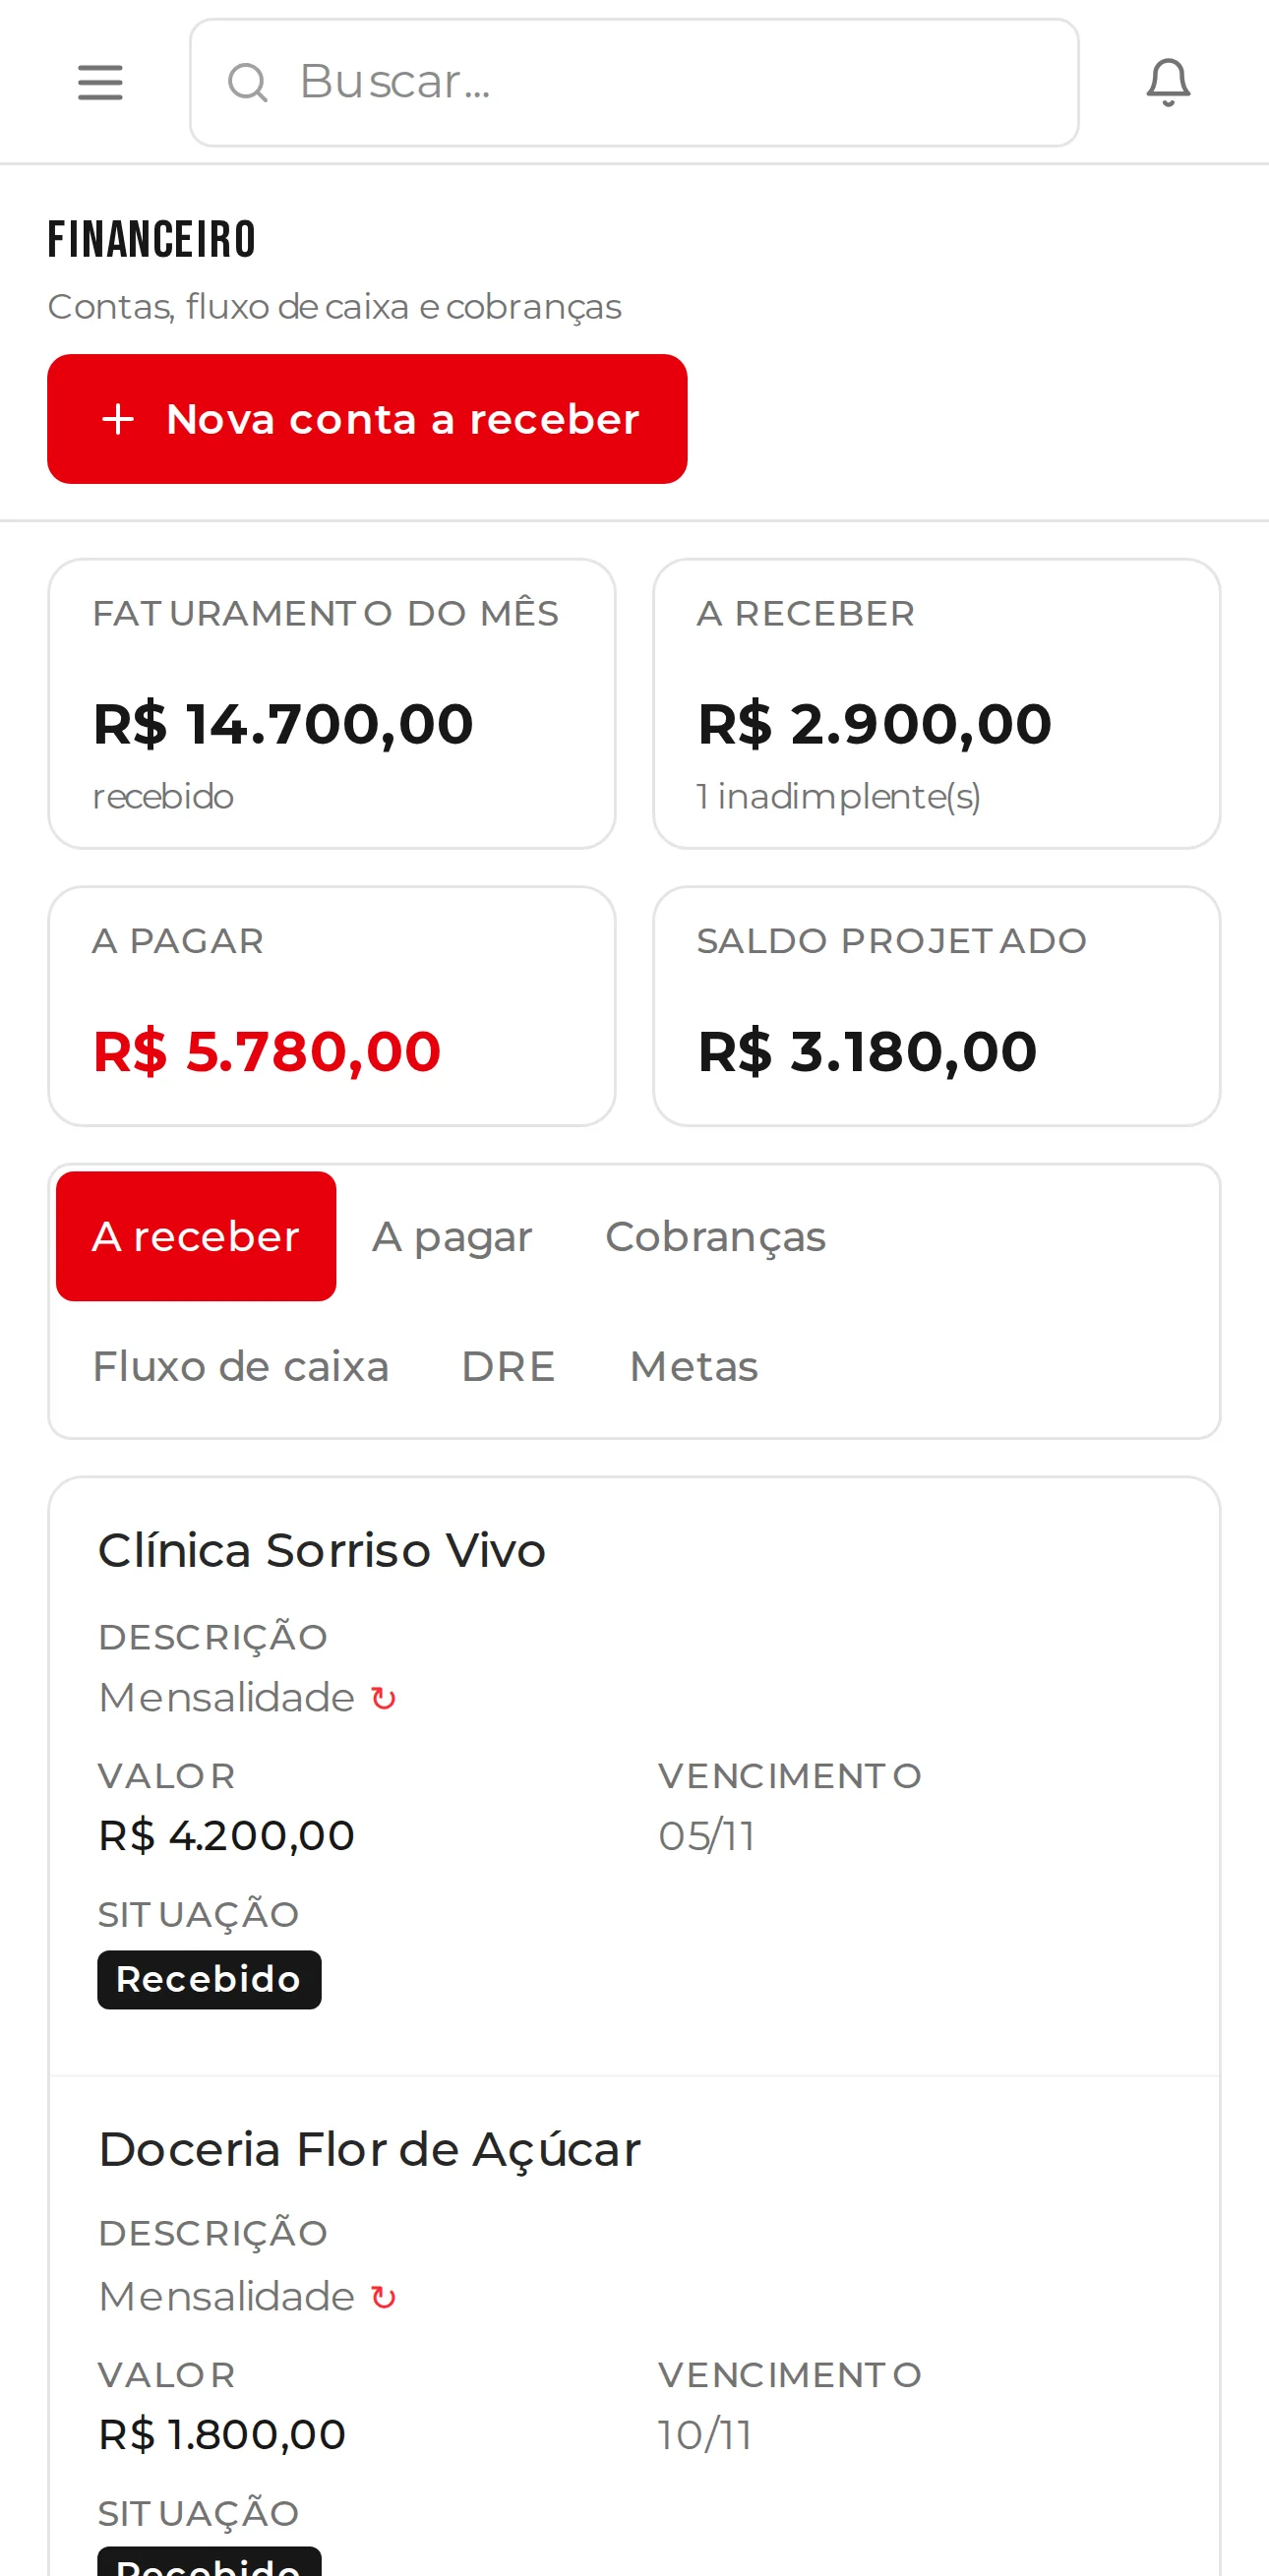
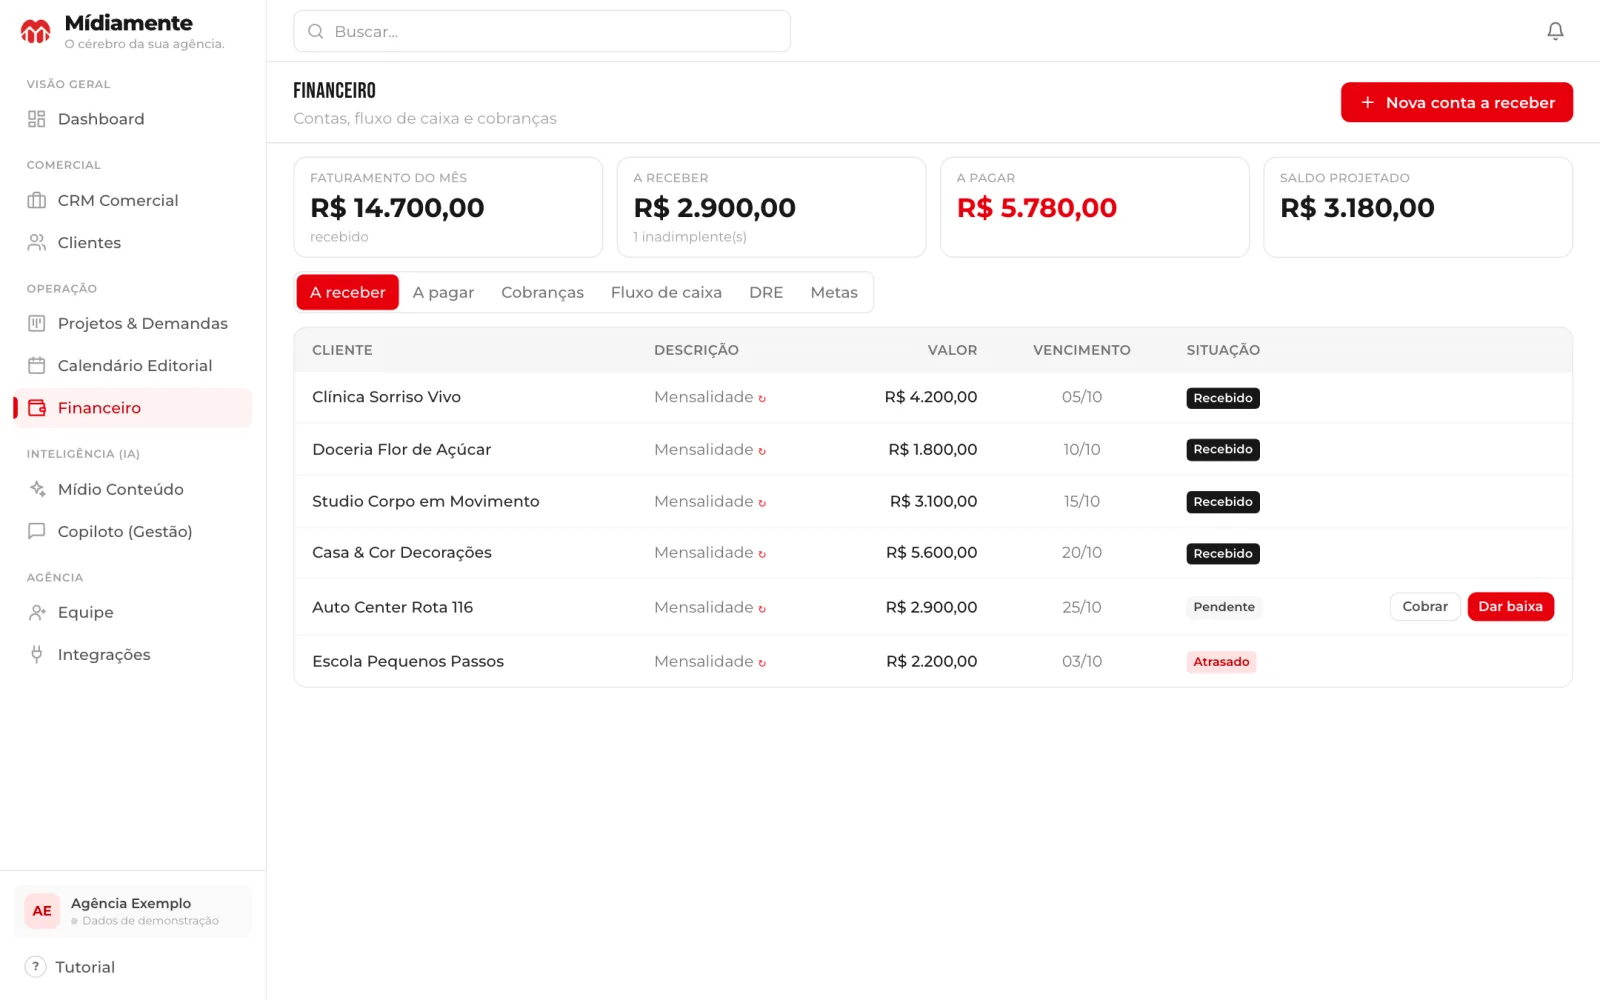
Telas reais da Mídiamente numa conta de demonstração; os valores são de exemplo.
Na prática, a agência do Simples passa a ter uma decisão para fechar com o contador: manter IBS e CBS no DAS ou levar os dois ao regime regular. A resposta depende da carteira de clientes, porque o limite de crédito do artigo 47 só pesa para quem compra da agência e toma crédito desses tributos.
Quais regras da LC 214/2025 pesam na agência?
A agência pode tirar IBS e CBS do DASA agência pode tirar
Artigo 41, §§ 3º e 4º: o optante pode usar o regime regular.
O crédito do cliente depende da escolhaO crédito do cliente
No DAS, o cliente só aproveita crédito no valor devido pelo Simples.
A CBS muda de alíquota em 2027A CBS muda de alíquota
Na regra geral, sai dos 0,9% de 2026 para a referência menos 0,1 ponto.
O IBS é de 0,1% em 2027 e 2028O IBS é de 0,1%
Regra geral da lei; confirme com o contador como ela vale na sua agência.
Fonte: LC 214/2025, arts. 41, 47, 346 e 347
Quatro pontos da lei pesam na agência do Simples. O artigo 41 permite recolher IBS e CBS pelo regime regular, e o artigo 47 limita o crédito do cliente quando a agência fica no DAS. Na regra geral, a CBS muda de alíquota em 2027, e o IBS é de 0,1% em 2027 e 2028.
A Mídiamente por dentro: Financeiro e Dashboard. O Financeiro guarda a receita de cada cliente e a DRE; o Dashboard junta os próximos vencimentos, com os impostos lançados. Nenhuma delas calcula IBS ou CBS.
Quais alíquotas a lei fixa de 2026 a 2028?
0,9% de CBS em 2026 · artigo 346
0,1 p.p. a menos na CBS de 2027 · e de 2028, sobre a referência
0,1% de IBS em 2027 e 2028 · regra geral da lei
2 caminhos para IBS e CBS · DAS ou regime regular
Fonte: LC 214/2025, arts. 41, 346 e 347
A LC 214/2025 fixa a CBS em 0,9% em 2026 (artigo 346). Em 2027 e 2028, a CBS passa à alíquota de referência reduzida em 0,1 ponto percentual (artigo 347), e o IBS é de 0,1%. São regras gerais; como valem para a sua agência no Simples, o contador confirma.
Como se preparar em três passos?
Como se preparar em três passos?
01 Veja quem toma crédito
Separe a receita por cliente e marque as empresas que tomam crédito.
02 Leve a conta ao contador
Ele compara o DAS com o regime regular e confirma o prazo da opção.
03 Lance o imposto do mês
Em A pagar, na categoria Impostos, ele entra na DRE e nos vencimentos.
Separe a receita de cada cliente e marque quem é empresa que toma crédito de IBS e CBS. Leve esses números ao contador, que compara ficar no DAS com o regime regular. Depois, lance o imposto do mês em A pagar, na categoria Impostos, para ele aparecer na DRE e nos próximos vencimentos.
O que confirmar com o contador?
A LC 214/2025 prevê a escolha; a conta da sua agência e o prazo da opção ficam com o contador.
Confirme três pontos com o contador. O primeiro é o prazo e a forma da opção pelo regime regular; os outros são quanto a agência recolheria em cada caminho e quanto crédito cada cliente aproveitaria. Leve a receita de cada cliente e diga quais são empresas que tomam crédito.
A receita por cliente fica no sistema. A aba Fluxo, no Financeiro, mostra quanto cada cliente pagou no mês.
O imposto entra na DRE. Lançado em A pagar, na categoria Impostos, ele aparece no resultado do mês e nos próximos vencimentos.
Fonte: Mídiamente: financeiro e DRE para agência
A Mídiamente não calcula IBS nem CBS e não escolhe o regime da sua agência. Confirme valores, prazo e forma da opção com o seu contador.
Como a escolha afeta os seus clientes?
Afeta o cliente que é empresa e toma crédito de IBS e CBS. Com a agência no DAS, ele só aproveita crédito no valor devido pelo Simples, pelo artigo 47, § 9º, II, da LC 214/2025. Para quem não toma crédito, esse limite não muda nada; aí a comparação fica no que a própria agência recolhe.
O ponto de partida é a lista de clientes. Separe quem é empresa e toma crédito de IBS e CBS de quem não toma, e some a receita de cada grupo nos últimos meses. Com essa divisão em mãos, o contador compara o que a agência recolhe no DAS e no regime regular, e o efeito de cada caminho no crédito do cliente.
O que é recolher pelo regime regular?
É a agência do Simples apurar e recolher IBS e CBS pelas regras gerais da LC 214/2025, fora do DAS, como permite o artigo 41, §§ 3º e 4º. Nesse caminho, a CBS de 2027 segue a alíquota de referência reduzida em 0,1 ponto percentual, e o IBS, 0,1%. Quanto isso muda a rotina e o custo da agência, o contador calcula com a sua receita.
Quando o crédito do cliente faz diferença?
Quando o cliente é empresa e toma crédito de IBS e CBS nas compras que faz da agência. Com a agência no DAS, esse cliente só aproveita crédito no valor devido pelo Simples, pelo artigo 47, § 9º, II. Se boa parte da receita vem de clientes assim, leve ao contador a comparação entre os dois caminhos antes de decidir.
E se os meus clientes não tomam crédito?
Aí o limite do artigo 47 não muda a conta deles, porque esse crédito não seria aproveitado de qualquer forma. A comparação passa a ser só o que a própria agência recolhe em cada caminho. Mesmo assim, a carteira muda: um cliente novo que é empresa pode trazer a pergunta de volta, e vale revisar a lista com o contador de tempos em tempos.
Onde a Mídiamente entra nessa conta?
A Mídiamente não calcula IBS nem CBS e não escolhe o regime. Ela guarda os números que o contador pede: a receita de cada cliente nas contas a receber, as contas a pagar por categoria, com uma só para impostos, e a DRE com o resultado depois deles. No Dashboard, o imposto lançado em A pagar aparece em Próximos vencimentos.
Dentro ou fora do DAS: o que muda?
Os dois caminhos da LC 214/2025 para IBS e CBS no Simples: o que a lei diz e o que o contador confirma.
No DAS, IBS e CBS seguem com o Simples, e o cliente só aproveita crédito no valor devido pelo Simples (artigo 47, § 9º, II). No regime regular, a agência apura e recolhe os dois fora do DAS, pelas regras gerais da lei (artigo 41, §§ 3º e 4º), e esse limite de crédito não se aplica.
| Ponto | IBS e CBS no DAS | IBS e CBS no regime regular |
|---|---|---|
| Onde se recolhem | Dentro do DAS, com os outros tributos do Simples | Fora do DAS, pelas regras gerais da LC 214/2025 |
| O que a lei diz | É o caminho de quem não faz a opção | Opção prevista no art. 41, §§ 3º e 4º |
| Crédito do cliente | Só no valor devido pelo Simples (art. 47, § 9º, II) | O limite do inciso II, que vale sem a opção, não se aplica |
| Alíquotas de 2027 | As do DAS; confirme com o contador | CBS na referência menos 0,1 ponto e IBS de 0,1% |
| Prazo e forma da opção | Nada a optar | Confirme com o contador antes de decidir |
| Na Mídiamente | O DAS em A pagar, na categoria Impostos | IBS e CBS em A pagar, na categoria Impostos |
O que a Mídiamente não faz na reforma?
A Mídiamente não calcula IBS nem CBS, não gera a guia do DAS e não escolhe o regime da agência. Ela guarda a receita de cada cliente, as contas a pagar por categoria e a DRE, que são os números da conversa com o contador.
- Não calcula IBS nem CBS. A conta dos dois tributos é do contador, com a receita da agência.
- Não escolhe o regime. Ficar no DAS ou ir ao regime regular é decisão sua com o contador.
- Não gera o DAS. A guia sai fora do sistema; nele, você lança o valor em A pagar.
- Não traz o prazo. O prazo e a forma da opção pelo regime regular ficam com o contador.
- Não promete economia. Recolher menos ou mais depende da sua receita e dos seus clientes.
- Não substitui o contador. Este guia resume pontos da LC 214/2025 e não é parecer contábil.
Continue por aqui
Financeiro e DRE para agência de marketing
Saiba maisComo precificar os serviços da agência
Saiba mais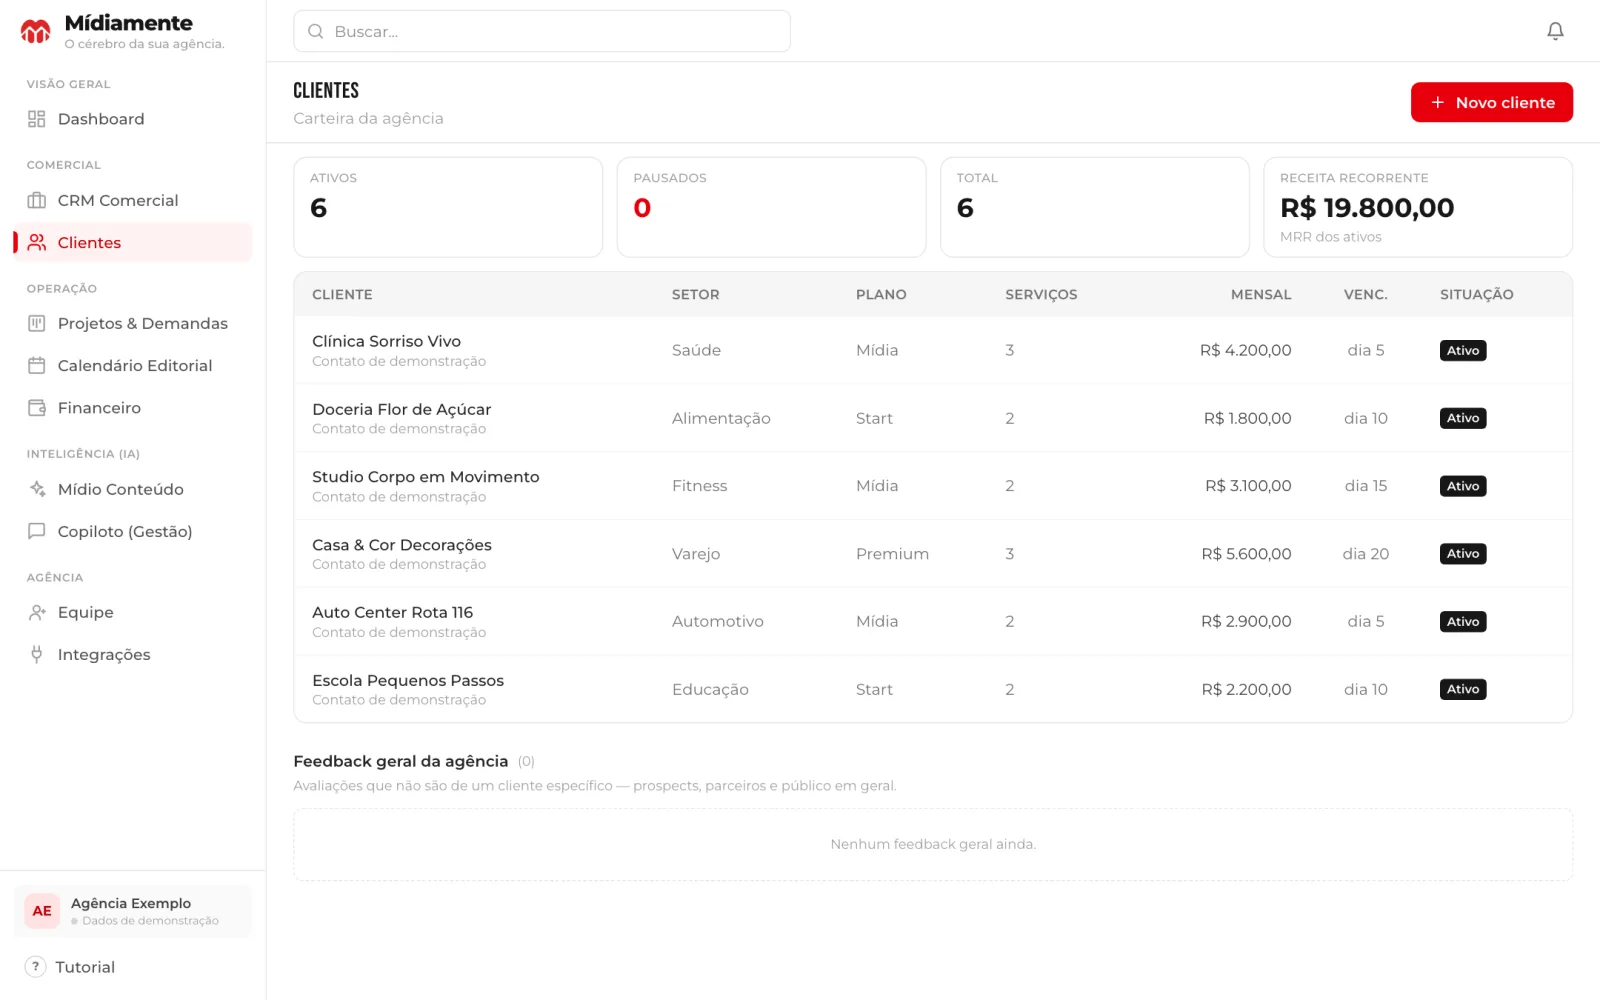
Planilha de controle de custos da agência
Saiba mais
Ferramentas gratuitas para social media e agência
Saiba mais
Social media pode ser MEI? O que diz a lei
Saiba maisComo abrir uma agência de marketing digital
Saiba mais
Na regra geral, a CBS de 2027 e 2028 é a alíquota de referência reduzida em 0,1 ponto percentual, e o IBS é de 0,1%. No Simples, a agência pode recolher IBS e CBS no DAS ou pelo regime regular, e a escolha muda o crédito do cliente.
Pode. O artigo 41, §§ 3º e 4º, da LC 214/2025 permite ao optante pelo Simples apurar e recolher IBS e CBS pelo regime regular. Nesse caso, os dois saem do DAS e seguem as regras gerais da lei.
Fonte: LC 214/2025, art. 41
Se a agência fica com IBS e CBS no DAS, o cliente só aproveita crédito no valor devido pelo Simples, pelo artigo 47, § 9º, II, da LC 214/2025. A diferença pesa para clientes que são empresas e tomam crédito desses tributos.
Fonte: LC 214/2025, art. 47
Em 2026, 0,9%, pelo artigo 346 da LC 214/2025. Em 2027 e 2028, a alíquota de referência reduzida em 0,1 ponto percentual, pelo artigo 347. São regras gerais; como elas valem na agência do Simples, o contador confirma.
Fonte: LC 214/2025, arts. 346 e 347
Este guia não afirma o prazo nem a forma da opção. Confirme os dois com o seu contador antes de decidir, levando a receita de cada cliente e a lista dos que tomam crédito de IBS e CBS.
Não. O sistema não calcula IBS nem CBS e não escolhe o regime da agência. Ele organiza o que o contador pede: receita por cliente, contas a pagar com a categoria Impostos e a DRE com o resultado depois deles.
Lance a guia do mês em A pagar, na categoria Impostos. Ela entra na DRE, que mostra o resultado depois dos impostos, e aparece em Próximos vencimentos, no Dashboard, junto com o que falta receber.

Receita e impostos à vista, para o contador
Receita por cliente, contas a pagar por categoria e DRE no mesmo painel, para a conversa com o contador começar pelos números.
Quer uma segunda opinião? Pergunte a uma IA